
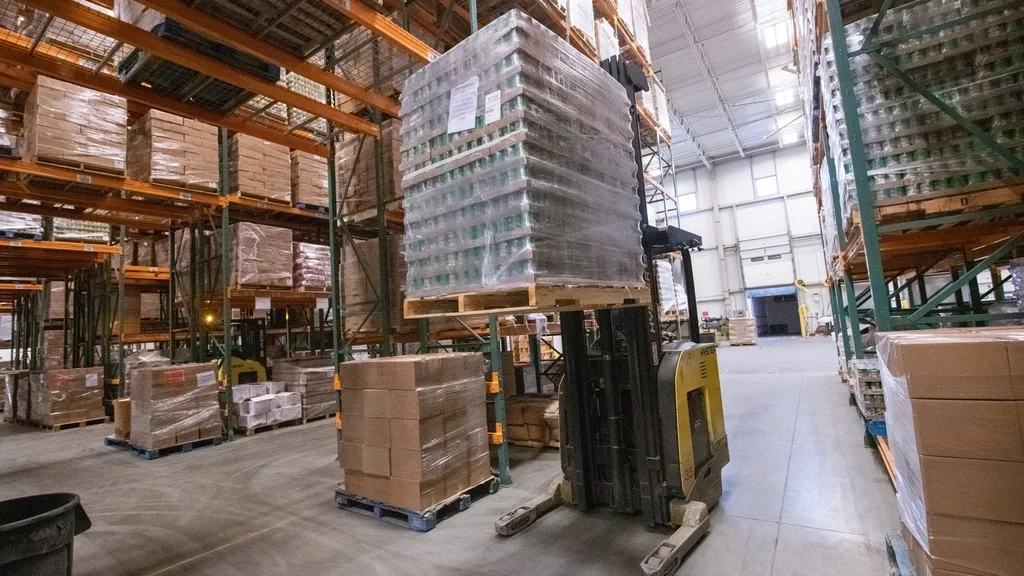
Eine Bestandszahl ist nur nützlich, wenn Sie ihr vertrauen können. Meldebestände, Warnungen bei knappem Bestand und die Bestandsbewertung setzen alle voraus, dass die Zahl auf dem Bildschirm mit der im Regal übereinstimmt. Die permanente Inventur (Cycle Counting) hält diese Zahlen ehrlich, indem laufend ein kleiner Teil des Bestands gezählt wird, statt einmal im Jahr alles.
Dieser Ratgeber vergleicht die permanente Inventur mit der vollständigen Stichtagsinventur, zeigt, wie Sie einen Zählplan aufstellen, mit Abweichungen umgehen und die Genauigkeit messen, und liefert ein Schritt-für-Schritt-Verfahren für Ihr Team.
In diesem Ratgeber
- Stichtagsinventur vs. permanente Inventur
- Wie Sie auswählen, was gezählt wird
- Einen Zählplan aufstellen
- Ablauf der permanenten Inventur, Schritt für Schritt
- Abweichungen untersuchen und abgleichen
- Die Bestandsgenauigkeit messen
- Eine Zählung vorbereiten
- Wer sollte zählen?
- Typische Fehler bei der permanenten Inventur
- Die Genauigkeit mit der Zeit verbessern
- Permanente Inventur und Jahresinventur
- Checkliste zur permanenten Inventur
Stichtagsinventur vs. permanente Inventur
| Vollständige Stichtagsinventur | Permanente Inventur | |
|---|---|---|
| Umfang | Der gesamte Bestand auf einmal | Eine Auswahl von SKUs nach Plan |
| Häufigkeit | Meist ein- bis zweimal im Jahr | Täglich oder wöchentlich |
| Störung | Hoch – das Geschäft schließt oft oder läuft langsamer | Gering – passt in den normalen Betrieb |
| Fehlererkennung | Spät; Ursachen sind schwer nachzuvollziehen | Früh; Ursachen sind noch frisch |
| Ermüdung des Personals | Hoch, was selbst zu Zählfehlern führt | Gering – kurze, konzentrierte Zählungen |
| Hauptzweck | Bewertung zum Jahresende, Pflicht der Buchhaltung | Laufende Genauigkeit der Bestandsdaten |
Die permanente Inventur ersetzt nicht immer die jährliche Zählung – Ihr Steuerberater oder örtliche Vorschriften können eine verlangen –, macht sie aber schneller und weniger überraschend, weil die Daten bereits stimmen.
Wie Sie auswählen, was gezählt wird
- Zählung nach ABC: wertvolle A-Artikel oft zählen, C-Artikel selten. Der häufigste Ansatz im Handel – siehe ABC-Analyse.
- Nach Lagerort: einen Gang, ein Regal oder einen Bereich nach dem anderen zählen, bis das ganze Geschäft abgedeckt ist.
- Nach Gelegenheit: einen Artikel zählen, wenn der Bestand niedrig ist (weniger zu zählen), wenn er null erreicht oder wenn eine Lieferung eintrifft.
- Nach Ausnahme: Artikel zählen, die das System markiert – negativer Bestand, ungewöhnliche Korrekturen, Verkäufe bei Bestand null.
- Zufallsstichprobe: täglich ein paar zufällige SKUs, um die Gesamtgenauigkeit ohne Verzerrung zu messen.
Die meisten Geschäfte kombinieren einen ABC-Plan mit Ausnahmezählungen.
Einen Zählplan aufstellen
Legen Sie fest, wie oft jede Klasse gezählt wird, und berechnen Sie dann die tägliche Arbeitslast.
Beispiel: Ein Geschäft hat 1.000 SKUs: 100 A-, 300 B- und 600 C-Artikel. Es zählt A-Artikel monatlich (12-mal im Jahr), B-Artikel vierteljährlich (4-mal) und C-Artikel zweimal im Jahr.
| Klasse | SKUs | Zählungen pro Jahr je SKU | Zählungen pro Jahr gesamt |
|---|---|---|---|
| A | 100 | 12 | 1.200 |
| B | 300 | 4 | 1.200 |
| C | 600 | 2 | 1.200 |
| Summe | 1.000 | 3.600 |
Bei etwa 250 Zähltagen im Jahr sind das 3.600 ÷ 250 = 14,4 SKUs pro Tag – rund 15 Zählungen, die eine geschulte Kraft meist in einer kurzen Einheit vor der Öffnung schafft. Passen Sie die Häufigkeiten an, bis die tägliche Last zu Ihrem Personal passt.
Planen Sie Zählungen, wenn sich der Bestand nicht bewegt: vor der Öffnung, nach Ladenschluss oder in einer ruhigen Stunde. Zählen, während an der Kasse verkauft wird, erzeugt falsche Abweichungen.
Ablauf der permanenten Inventur, Schritt für Schritt
- Die Zählliste für heute aus Ihrem Plan erzeugen.
- Blind zählen: Die zählende Person notiert, was sie vorfindet, ohne die Systemmenge zu sehen – so wird keine falsche Zahl „bestätigt“.
- Jeden Lagerort zählen, an dem die SKU liegen kann – Regal, Lager, Auslage, Retourenbereich.
- Vergleichen der Zählung mit der Systemmenge zum selben Zeitpunkt.
- Nachzählen, wenn die Differenz die Toleranz übersteigt – idealerweise durch eine andere Person.
- Ursache ermitteln bei bestätigten Differenzen, bevor korrigiert wird (siehe unten).
- Den Bestand mit Grundcode korrigieren – Zählkorrektur, Beschädigung, Diebstahlverdacht, Fehler im Wareneingang – und mit dem Namen der freigebenden Person.
- Das Ergebnis festhalten für Ihre Genauigkeitskennzahlen.
Den Barcode-Scanner zur Identifizierung jedes Artikels beim Zählen zu nutzen, verringert Verwechslungen ähnlicher Artikel – siehe Barcode-Scan.
Abweichungen untersuchen und abgleichen
Eine Abweichung ist ein Symptom. Wer die Zahl korrigiert, ohne die Ursache zu finden, erlebt sie wieder. Prüfen Sie in dieser Reihenfolge:
| Prüfung | Was Sie finden könnten |
|---|---|
| Jüngste Lieferungen | Lieferung angenommen, aber nicht erfasst – oder doppelt erfasst |
| Ähnliche Artikel | Falsche Variante an der Kasse gescannt (Größe, Geschmack, Farbe) |
| Andere Lagerorte | Bestand im Lager, in einer Auslage oder bei den Retouren |
| Jüngste Rückgaben | Zurückgegebener Artikel eingeräumt, aber nicht erfasst – oder erfasst, aber nicht eingeräumt |
| Manuelle Korrekturen | Unerklärte Korrekturen durch einen Benutzer |
| Beschädigung und Ablauf | Ware entsorgt, ohne sie abzuschreiben |
| Diebstahl | Muster von Verlusten bei leicht zu versteckenden, hochwertigen Artikeln |
Bewegungshistorie und ein Aktivitätsprotokoll, wer was geändert hat, beschleunigen diese Untersuchung – siehe Bestandsverwaltung und Aktivitätsprotokoll. Wiederholte unerklärte Verluste sind ein Warnsignal für Inventurdifferenzen; siehe Inventurdifferenzen vermeiden.
Die Bestandsgenauigkeit messen
Bestandsgenauigkeit (%) = innerhalb der Toleranz gezählte SKUs ÷ gezählte SKUs gesamt × 100
Beispiel: Diesen Monat haben Sie 200 SKUs gezählt; 186 stimmten innerhalb der Toleranz mit dem System überein. Genauigkeit = 186 ÷ 200 × 100 = 93 %.
Toleranzen festlegen
In der Praxis gelten für wertvollere Artikel meist engere Toleranzen – oft exakte Übereinstimmung für A-Artikel und eine kleine Prozent- oder Stücktoleranz für geringwertige C-Artikel. Manche Unternehmen verzichten bei ihrer Kennzahl ganz auf Toleranzen. Legen Sie Ihre Regeln fest, schreiben Sie sie auf und wenden Sie sie einheitlich an, sonst ist die Kennzahl bedeutungslos.
Weitere nützliche Kennzahlen
- Wert der Korrekturen pro Monat (Mehr- und Fehlmengen getrennt, nicht verrechnet).
- Abdeckung: Anteil der geplanten Zählungen, die tatsächlich erledigt wurden.
- Wiederholungstäter: SKUs mit Abweichungen in aufeinanderfolgenden Zählungen.
- Genauigkeit nach Klasse und Kategorie, um zu sehen, wo Abläufe versagen.
Eine Zählung vorbereiten
- Bewegungen der gezählten SKUs einfrieren: Wareneingang abschließen und Lieferungen einräumen, bevor diese Artikel gezählt werden.
- Den Stichzeitpunkt vereinbaren: Verkäufe nach Beginn der Zählung müssen berücksichtigt werden – oder vor der Öffnung zählen.
- Zuerst aufräumen: gleiche Artikel zusammenstellen und verstellte Artikel an ihren Platz zurückbringen.
- Werkzeuge bereitlegen: gedruckte oder digitale Zählliste, Scanner und eine klare Regel für Einzelstück vs. Packung.
- Wissen, wo sich Bestand versteckt: Lager, Schaufenster, Retourenregal, Reparatur- oder Schadensbereich.
Wer sollte zählen?
Funktionstrennung ist wichtig. Idealerweise sollte die Person, die Lieferungen annimmt oder eine Kategorie betreut, nicht die einzige sein, die sie zählt, und wer Korrekturen freigibt, sollte nicht selbst gezählt haben. In einem sehr kleinen Geschäft ist das nicht jeden Tag möglich, doch wechselnde Zählende und Stichproben des Inhabers bei hochwertigen Artikeln erreichen eine ähnliche Wirkung.
| Rolle | Verantwortung |
|---|---|
| Zählende Person | Zählt blind und notiert die Mengen |
| Nachzählende Person | Zählt Artikel außerhalb der Toleranz nach |
| Freigebende Person | Prüft die Ursache und gibt die Korrektur frei |
| Inhaber / Filialleitung | Prüft die Genauigkeitskennzahlen monatlich |
Typische Fehler bei der permanenten Inventur
- Zählen, während dieselben Artikel verkauft werden – erzeugt falsche Abweichungen.
- Der zählenden Person die erwartete Menge zeigen – Menschen neigen dazu, sie zu bestätigen.
- Ohne Grundcode korrigieren – vernichtet die Information, die Sie brauchen, um den nächsten Fehler zu verhindern.
- Mehr- und Fehlmengen verrechnen – +5 bei einer SKU und −5 bei einer anderen sind zwei Fehler, nicht null.
- Zählungen bei viel Betrieb auslassen – die Abdeckung sinkt und mit ihr das Vertrauen in die Zahlen.
Die Genauigkeit mit der Zeit verbessern
- Zuerst den Wareneingang verbessern: Die meisten Abweichungen beginnen an der Hintertür. Lieferungen bei Eintreffen erfassen – siehe Einkauf.
- Scannen statt tippen: Wer an der Kasse jeden Artikel scannt, beseitigt Fehler nach dem Muster „gleicher Preis, falscher Artikel“.
- Alles etikettieren: Artikel ohne Barcode erhalten interne Etiketten – siehe Barcode-Etiketten.
- Ein fester Platz pro Artikel: Weniger Lagerorte bedeuten weniger übersehene Stücke.
- Zählende schulen zu Mengeneinheiten: Einzelstück vs. Packung vs. Karton.
- Den Genauigkeitstrend monatlich prüfen und Fortschritte würdigen – gut gemachte Zählungen sind langweilig.
Permanente Inventur und Jahresinventur
Verlangt Ihr Steuerberater weiterhin eine vollständige Zählung zum Jahresende, macht die permanente Inventur sie leichter statt überflüssig. Weil die Daten bereits nah an der Realität sind, wird die Jahreszählung zur Bestätigung: weniger Nachzählungen, kleinere Korrekturen und weniger Überraschungen bei der Bestandsbewertung. Manche Unternehmen stützen den Jahreswert mit Zustimmung ihres Steuerberaters auf dokumentierte Ergebnisse der laufenden Zählungen. In Deutschland ist die permanente Inventur nach § 241 Abs. 2 HGB unter bestimmten Voraussetzungen zulässig; ob sie in Ihrem Fall genügt, klären Sie bitte vorher mit Ihrem Steuerberater.
Checkliste zur permanenten Inventur
- SKUs in A/B/C einteilen und für jede Klasse eine Zählhäufigkeit festlegen.
- Die tägliche Zähllast berechnen und eine verantwortliche Person benennen.
- Blind zählen, zu einer ruhigen Zeit, an jedem Lagerort.
- Differenzen über der Toleranz nachzählen, bevor korrigiert wird.
- Die Ursache ermitteln; mit Grundcode und Freigabe korrigieren.
- Genauigkeit in %, Wert der Korrekturen und Abdeckung jeden Monat verfolgen.
Den vollständigen Rahmen finden Sie im Ratgeber zur Lagerverwaltung im Einzelhandel; halten Sie Meldebestände verlässlich, indem Sie genau zählen.
Genaue Zählungen beginnen damit, dass jeder Verkauf und jede Lieferung erfasst wird. Probieren Sie es mit der kostenlosen Edition – inklusive Bestandsführung und Barcode-Scan.
Häufige Fragen
Was ist permanente Inventur (Cycle Counting)?
Eine Methode, bei der regelmäßig nach Plan eine kleine Auswahl des Bestands gezählt wird, sodass jeder Artikel mehrmals im Jahr gezählt wird, ohne den Betrieb für eine vollständige Inventur anzuhalten.
Worin unterscheidet sie sich von der Stichtagsinventur?
Die Stichtagsinventur zählt alles auf einmal, meist ein- bis zweimal im Jahr. Die permanente Inventur verteilt die Zählungen über das Jahr, findet Fehler früher und stört weniger.
Wie berechne ich die Bestandsgenauigkeit?
Teilen Sie die Anzahl der SKUs, deren Zählung innerhalb der Toleranz mit dem System übereinstimmte, durch die Gesamtzahl der gezählten SKUs und multiplizieren Sie mit 100. Zum Beispiel 186 ÷ 200 × 100 = 93 %.
Wie oft sollten A-, B- und C-Artikel gezählt werden?
Ein üblicher Ausgangspunkt ist: A-Artikel monatlich, B-Artikel vierteljährlich und C-Artikel ein- bis zweimal im Jahr – angepasst an Personal und Risiko.
Was ist eine Blindzählung?
Eine Zählung, bei der die zählende Person die erwartete Systemmenge nicht sieht, damit sie nicht unbewusst eine falsche Zahl bestätigt.