
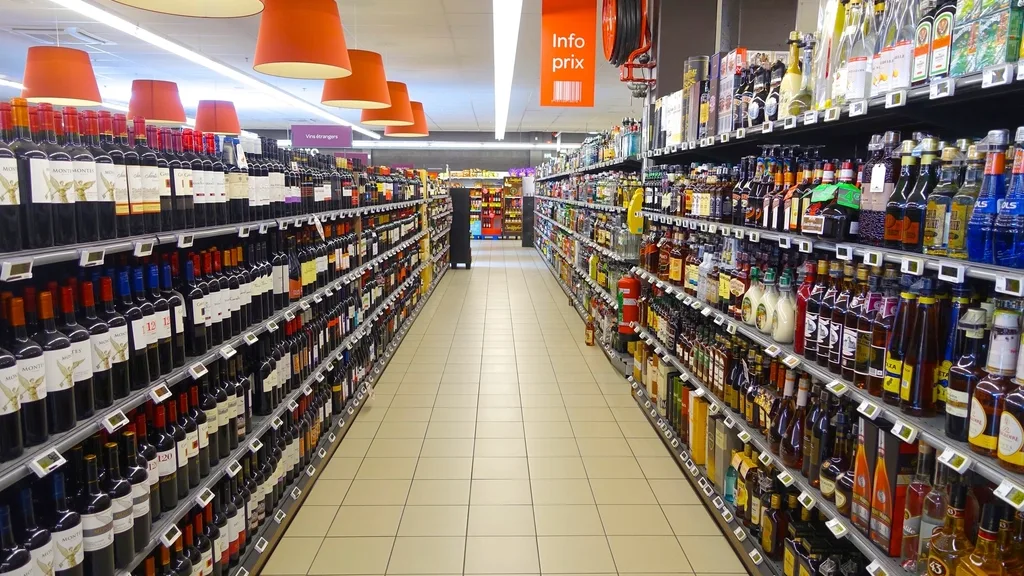
Inventurdifferenzen (im Englischen „Shrinkage“ oder kurz „Shrink“) sind Bestand, den Sie bezahlt haben, aber weder verkaufen noch nachweisen können. Dazu gehört Diebstahl, aber auch Fehler im Wareneingang, Beschädigung, abgelaufene Ware, Missbrauch bei Rückgaben und schlichte Buchungsfehler. Weil Inventurdifferenzen erst beim Zählen sichtbar werden, unterschätzen viele kleine Händler sie.
Dieser Ratgeber erklärt, wie Sie Inventurdifferenzen messen, woher sie kommen und mit welchen praktischen Kontrollen – von der Wareneingangsprüfung bis zum Prüfpfad – Sie sie senken, ohne Ihr Geschäft in eine Festung zu verwandeln.
In diesem Ratgeber
- Was sind Inventurdifferenzen?
- Die wichtigsten Ursachen von Bestandsverlusten
- Diebstahl auf der Verkaufsfläche verringern
- Kontrollen im Wareneingang
- Beschädigte und abgelaufene Ware
- Rückgaben und Erstattungen
- Interne Kontrollen und Prüfpfade
- Umgang mit Bargeld an der Kasse
- Bargeld täglich abgleichen
- Schulung und Unternehmenskultur
- Typische Fehler bei der Vermeidung von Inventurdifferenzen
- Inventurdifferenzen früh erkennen
- Inventurdifferenzen nach Kategorie messen
- 30-Tage-Plan gegen Inventurdifferenzen
Was sind Inventurdifferenzen?
Die Inventurdifferenz ist der Unterschied zwischen dem Bestand, den Sie laut Aufzeichnungen haben sollten, und dem Bestand, den Sie tatsächlich haben – bewertet zu Einkaufspreisen und meist als Prozentsatz des Umsatzes im Zeitraum ausgedrückt.
Inventurdifferenz (Wert) = Buchbestandswert − tatsächlicher Bestandswert
Inventurdifferenzquote (%) = Inventurdifferenz ÷ Nettoumsatz im Zeitraum × 100
Beispiel: Laut Ihren Aufzeichnungen haben Sie Ware für 52.000 € zu Einkaufspreisen. Eine vollständige Zählung ergibt 51.220 €. Inventurdifferenz = 52.000 € − 51.220 € = 780 €. Der Nettoumsatz im Zeitraum betrug 48.750 €, die Quote liegt also bei 780 ÷ 48.750 × 100 = 1,6 %.
Zur Einordnung: Der National Retail Security Survey 2023 der US-amerikanischen National Retail Federation (NRF) nannte für das Geschäftsjahr 2022 eine durchschnittliche Quote von 1,6 % des Umsatzes, nach 1,4 % im Vorjahr. Branchendurchschnitte schwanken je nach Sparte und Geschäft stark – verfolgen Sie lieber Ihren eigenen Trend, statt einem Richtwert hinterherzulaufen.
Die wichtigsten Ursachen von Bestandsverlusten
Diebstahl ist ein großer Teil der Inventurdifferenzen, aber nicht alles. In derselben NRF-Umfrage entfielen auf Diebstahl durch Kunden und durch Mitarbeiter zusammen etwa zwei Drittel; der Rest stammte aus Ursachen wie Prozess- und Verwaltungsfehlern, Beschädigung und Lieferantenbetrug. Diese Aufteilung ist wichtig: Prozessprobleme lassen sich meist am günstigsten beheben.
| Ursache | Beispiele | Typisches Signal |
|---|---|---|
| Diebstahl durch Kunden | Ladendiebstahl, organisierter Diebstahl | Verluste bei kleinen, hochwertigen, leicht weiterverkaufbaren Artikeln |
| Diebstahl durch Mitarbeiter | Personal nimmt Ware oder Bargeld, „Sweethearting“ (Freunden zu wenig berechnen) | Ungewöhnliche Stornos, Rabatte oder Erstattungen eines Benutzers |
| Fehler im Wareneingang | Unvollständige Lieferungen als vollständig quittiert, falsche Artikel | Verluste direkt nach Lieferungen |
| Verwaltungsfehler | Falscher Artikel gescannt, nicht erfasste Umlagerungen, Preisfehler | Mehrmengen bei einer Variante, Fehlmengen bei einer ähnlichen |
| Beschädigung und Ablauf | Bruch, verdorbene Lebensmittel, ohne Abschreibung entsorgte Ware | Verluste in zerbrechlichen oder datierten Kategorien |
| Missbrauch bei Rückgaben | Rückgaben ohne Beleg, gebrauchte Artikel als neu zurückgegeben | Viele Rückgaben bei bestimmten Artikeln oder Schichten |
| Lieferantenbetrug | Absichtliche Minderlieferungen oder Rechnungsfehler | Wiederholte Abweichungen bei einem Lieferanten |
Diebstahl auf der Verkaufsfläche verringern
- Auf Sichtbarkeit planen: Sichtachsen von der Kasse frei halten, keine hohen Aufbauten nahe der Tür und hochwertige Artikel in die Nähe des Personals.
- Kunden begrüßen: aufmerksamer Service ist eine der einfachsten Abschreckungen.
- Gefährdete Artikel schützen: abschließbare Vitrinen, Leerverpackungen zur Ansicht oder kleine, teure Artikel hinter der Theke lagern.
- Ihre ABC-Daten nutzen: Sicherungsmaßnahmen auf A-Artikel konzentrieren, die sich auch leicht verstecken lassen – siehe ABC-Analyse.
- Gefährdete Artikel häufig zählen, damit Verluste nach Tagen statt nach Monaten auffallen.
Kontrollen im Wareneingang
Jede Einheit, die an der Hintertür verloren geht, wird als Bestand gebucht, den Sie nie hatten. Eine kurze Annahmeroutine verhindert das:
- Lieferscheine vor der Unterschrift mit der Bestellung abgleichen.
- Kartons – und bei hochwertiger Ware Einzelstücke – möglichst im Beisein des Fahrers zählen.
- Beschädigte oder fehlende Artikel auf dem Lieferschein vermerken und fotografieren.
- Den Einkauf noch am selben Tag mit den tatsächlich erhaltenen Mengen im System erfassen.
- Anlieferbereiche für Kunden und Besucher geschlossen halten.
- Die Zuständigkeit für den Wareneingang wechseln und von anderen angenommene Lieferungen stichprobenartig prüfen.
Wer Einkäufe Lieferanten zuordnet, sieht auch, welche Lieferanten wiederholt zu wenig liefern – siehe Einkaufsverwaltung und Lieferantendaten.
Beschädigte und abgelaufene Ware
- Jede Abschreibung mit Grund erfassen (beschädigt, abgelaufen, als Tester verwendet). Nicht erfasste Entsorgung sieht in den Zahlen genau wie Diebstahl aus.
- Datierte Ware nach FIFO rotieren (first in, first out).
- Den Umgang mit zerbrechlicher Ware schulen und Lagerung prüfen, die Bruch verursacht.
- Transportschäden beim Lieferanten reklamieren, mit Belegen.
Rückgaben und Erstattungen
- Einen Beleg verlangen oder einen auffindbaren Verkauf; der Nachdruck von Bons aus der Verkaufshistorie macht echte Rückgaben einfach.
- Vor dem Einräumen prüfen: sofort entscheiden, ob ein Artikel wiederverkaufbar ist oder abgeschrieben wird, und das festhalten.
- Erstattungen nach Rolle beschränken: nur vertrauenswürdige Benutzer dürfen Erstattungen über einem festgelegten Betrag freigeben.
- Erstattungen pro Benutzer wöchentlich prüfen; Muster fallen schnell auf.
Interne Kontrollen und Prüfpfade
Die meisten internen Verluste entstehen aus Gelegenheit. Kontrollen, die Handlungen nachvollziehbar machen, nehmen die Gelegenheit, ohne jemanden zu beschuldigen:
| Kontrolle | Was sie verhindert |
|---|---|
| Eigenes Login für jeden Mitarbeiter | Anonyme Stornos, Rabatte und Erstattungen |
| Rollenbasierte Berechtigungen | Kassierer, die Preise ändern oder Verkäufe löschen |
| Aktivitätsprotokoll sensibler Aktionen | Nicht nachvollziehbare manuelle Bestandskorrekturen |
| Freigabe durch die Leitung bei großen Rabatten und Erstattungen | Sweethearting und Erstattungsbetrug |
| Bargeld pro Schublade und Schicht gezählt | Unerklärte Kassendifferenzen |
| Funktionstrennung | Eine Person nimmt denselben Bestand an, korrigiert und zählt ihn |
Ein Aktivitätsprotokoll, das festhält, welcher Benutzer jede wichtige Aktion ausgeführt hat, ist das Rückgrat eines Prüfpfads – siehe Personal, Berechtigungen und Aktivitätsprotokoll.
Umgang mit Bargeld an der Kasse
- Eine Schublade, eine verantwortliche Person pro Schicht, wo möglich.
- Wechselgeld zu Beginn und die Schublade am Ende jeder Schicht zählen und mit den erfassten Barumsätzen vergleichen.
- Jede Zahlungsart richtig erfassen, damit Karten- und Barsummen übereinstimmen.
- Schubladenöffnungen ohne Verkauf begrenzen und prüfen.
- Überschüssiges Bargeld an vollen Tagen aus der Schublade nehmen.
Bargeld täglich abgleichen
Kassendifferenzen sind eine Form von Verlust, die tägliche Routinen schnell aufdecken. Eine einheitliche Zählung am Tagesende mit Differenzen pro Kassierer erklärt Schritt für Schritt unser Ratgeber zum Kassenabschluss am Tagesende.
Schulung und Unternehmenskultur
Kontrollen wirken am besten, wenn das Personal versteht, warum es sie gibt. Erklären Sie, dass individuelle Logins und Korrekturgründe ehrliche Mitarbeiter genauso schützen wie das Geschäft: Wenn jede Handlung nachvollziehbar ist, wird niemand ohne Beweis verdächtigt. Schulen Sie neues Personal in der ersten Woche zu Wareneingang, Abschreibungen und Erstattungen und teilen Sie die Ergebnisse zu Inventurdifferenzen mit dem Team – Verbesserungen lassen sich leichter halten, wenn alle sie sehen.
Beispielszenario
Das Folgende ist ein fiktives Beispiel, kein Kundenfall. Eine kleine Parfümerie bemerkt wiederholt Verluste bei einigen hochwertigen Hautpflegelinien. Wöchentliche Zählungen dieser Artikel zeigen, dass sich die Verluste an Liefertagen häufen. Die Untersuchung ergibt, dass Kartons ungeöffnet quittiert wurden und einige unvollständig waren. Eine Wareneingangsprüfung – und das Verlegen von Testern und hochwertigen Artikeln näher an die Kasse – beseitigt sowohl den Prozessverlust als auch Gelegenheitsdiebstahl.
Typische Fehler bei der Vermeidung von Inventurdifferenzen
- Annehmen, jede Inventurdifferenz sei Diebstahl – und günstigere Prozesslösungen übersehen.
- Nur einmal im Jahr zählen – Verluste werden Monate später entdeckt.
- Gemeinsame Logins – machen jede Untersuchung zum Ratespiel.
- Beschädigte Ware ohne Erfassung entsorgen – bläht den „unbekannten“ Verlust auf.
- Sicherungsmaßnahmen, die den Service blockieren – alles wegzuschließen kann mehr Umsatz kosten, als es spart.
Inventurdifferenzen früh erkennen
Je früher Sie einen Verlust sehen, desto leichter lässt er sich erklären. Kombinieren Sie regelmäßiges Zählen mit einigen Berichten:
- Laufende Zählungen bei gefährdeten und hochwertigen Artikeln – siehe permanente Inventur.
- Korrekturbericht nach Grund, Artikel und Benutzer.
- Stornos, Rabatte und Erstattungen nach Benutzer und Schicht.
- Negativer oder unmöglicher Bestand (Verkäufe bei Bestand null) – oft ein Scan- oder Wareneingangsfehler.
- Trend der Inventurdifferenzen pro Kategorie und Monat.
Welche Berichte enthalten sind, sehen Sie auf der Seite Berichte & Analysen.
Inventurdifferenzen nach Kategorie messen
Eine einzige Quote für das ganze Geschäft verbirgt, wo das Problem liegt. Berechnen Sie die Inventurdifferenz getrennt für Ihre Hauptkategorien – oder zumindest für Ihre A-Artikel – mit derselben Formel: Buchwert minus gezählter Wert, geteilt durch den Umsatz der Kategorie im Zeitraum. Eine Kategorie mit deutlich höherer Quote als der Rest des Geschäfts weist auf einen bestimmten Prozess (Wareneingang, Lagerung, Präsentation oder Rückgaben) hin, den Sie zuerst untersuchen sollten. Verfolgen Sie jede Kategorie Monat für Monat, um zu sehen, ob Ihre neuen Kontrollen wirken.
30-Tage-Plan gegen Inventurdifferenzen
| Woche | Maßnahmen |
|---|---|
| Woche 1 | Messen: vollständige Zählung Ihrer 50 wertvollsten SKUs; Inventurdifferenz für jede berechnen; individuelle Logins einrichten. |
| Woche 2 | Wareneingang: die Checkliste für den Wareneingang einführen; jede Lieferung bei Eintreffen erfassen. |
| Woche 3 | Kontrollen: Erstattungen und große Rabatte nach Rolle beschränken; wöchentliche Prüfung von Stornos, Erstattungen und Korrekturen beginnen. |
| Woche 4 | Verkaufsfläche: gefährdete Artikel an sichtbare oder geschützte Plätze verlegen; die 50 SKUs erneut zählen und mit Woche 1 vergleichen. |
Halten Sie den Kreislauf am Laufen: monatliche Inventurdifferenzen nach Kategorie, vierteljährliche Prüfung der Kontrollen und eine vollständige Zählung zum Jahresende. Den Gesamtrahmen finden Sie im Ratgeber zur Lagerverwaltung im Einzelhandel.
Individuelle Logins, Verkaufshistorie und Bestandsführung sind der Ausgangspunkt für einen Prüfpfad. Erkunden Sie sie in der kostenlosen Edition mit Demodaten.
Häufige Fragen
Was sind Inventurdifferenzen im Einzelhandel?
Inventurdifferenzen sind Bestandsverluste zwischen Einkauf und Verkauf, die sich nicht durch Verkäufe erklären – verursacht durch Diebstahl, Verwaltungs- und Wareneingangsfehler, Beschädigung, Ablauf, Missbrauch bei Rückgaben oder Lieferantenbetrug.
Wie berechne ich die Inventurdifferenzquote?
Ziehen Sie den tatsächlichen Bestandswert vom Buchbestandswert ab, teilen Sie durch den Nettoumsatz im Zeitraum und multiplizieren Sie mit 100. Zum Beispiel 780 € ÷ 48.750 € × 100 = 1,6 %.
Sind Inventurdifferenzen dasselbe wie Diebstahl?
Nein. Diebstahl ist ein großer Teil davon, aber auch Fehler im Wareneingang, Verwaltungsfehler, Beschädigung und Ablauf tragen bei. In der NRF-Umfrage 2023 entfielen etwa zwei Drittel auf Diebstahl.
Was senkt Inventurdifferenzen in einem kleinen Geschäft am schnellsten?
Beginnen Sie mit günstigen Prozesskontrollen: jede Lieferung prüfen, Abschreibungen mit Grund erfassen, jedem Mitarbeiter ein eigenes Login geben, Erstattungen beschränken und Stornos und Korrekturen wöchentlich prüfen.