
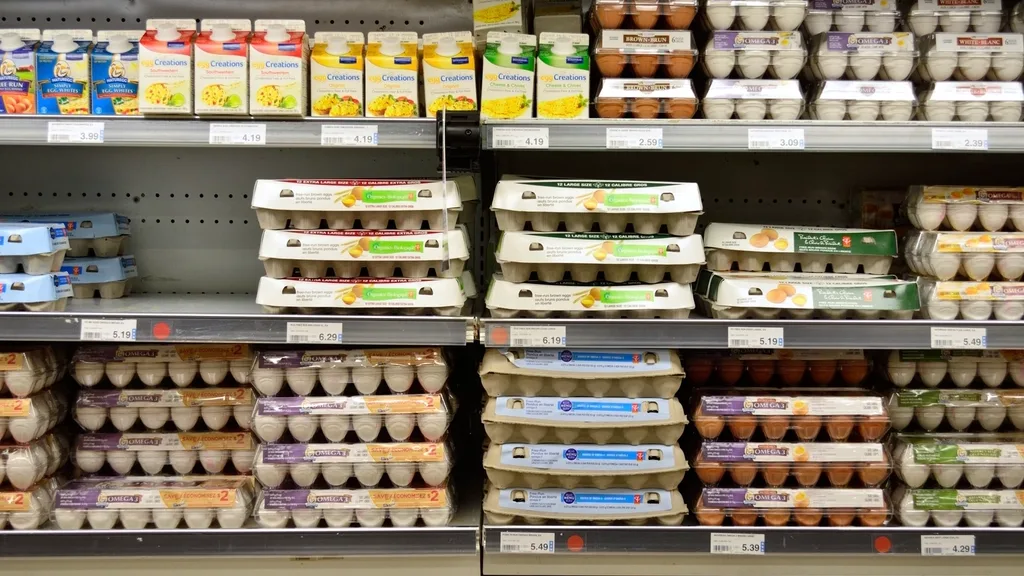
O estoque costuma ser a maior quantia de dinheiro que um varejista tem parada em um só lugar — nas prateleiras, no depósito e em caixas esperando para serem abertas. O controle de estoque no varejo é o conjunto de hábitos e ferramentas que garantem que esse dinheiro se transforme em vendas, e não em poeira, baixas ou prateleiras vazias.
Este guia prático acompanha o estoque por toda a loja: recebimento, identificação de produtos, movimentações de estoque, avaliação, reposição, fornecedores, auditorias e relatórios. Cada seção termina com algo que você pode aplicar nesta semana, e o guia traz links para artigos mais aprofundados sobre ponto de pedido, análise ABC, inventário cíclico e perdas de estoque (quebra).
Neste guia
- O ciclo do estoque em uma imagem
- Recebimento: onde a precisão começa
- Gestão de SKU e identificação de produtos
- Movimentações de estoque: toda mudança tem um motivo
- Avaliação de estoque e principais índices
- Reposição: decidir quando e quanto pedir
- Trabalhar com fornecedores
- Auditorias de estoque: contagens gerais e inventário cíclico
- Relatórios de estoque: os números a revisar
- Planejamento para temporadas e promoções
- Erros comuns no controle de estoque
- Checklist de controle de estoque no varejo
O ciclo do estoque em uma imagem
Todo produto passa pelo mesmo ciclo: é recebido, etiquetado e colocado na prateleira, vendido, contado e reposto. Um bom controle de estoque é simplesmente garantir que cada etapa atualize o mesmo registro de estoque com precisão.
Quando as etapas estão conectadas — por exemplo, quando um sistema de PDV dá baixa no estoque no caixa e o acrescenta quando as entregas são registradas — o número de estoque na tela permanece próximo do que está na prateleira. Quando as etapas acontecem no papel ou em planilhas separadas, os números se distanciam.
Recebimento: onde a precisão começa
Erros cometidos na porta dos fundos se espalham por todos os relatórios seguintes. Uma rotina disciplinada de recebimento leva alguns minutos extras por entrega e evita horas de investigação depois.
- Compare com o pedido. Confira a nota de entrega com o seu pedido de compra antes de assinar.
- Conte fisicamente. Conte as caixas e, para itens de alto valor, as unidades. Não confie apenas na documentação do fornecedor.
- Inspecione as condições. Anote itens danificados, vencidos ou incorretos na nota de entrega e fotografe-os.
- Registre a compra imediatamente. Insira as quantidades e os preços de compra para que o estoque e os custos sejam atualizados no mesmo dia.
- Etiquete antes de guardar. Itens sem código de barras legível recebem uma etiqueta antes de chegar ao salão de vendas.
Registrar as entregas em relação a um fornecedor mantém seus preços de custo atualizados e seu histórico útil para negociações — veja gestão de compras e cadastro de fornecedores.
Gestão de SKU e identificação de produtos
Um SKU (unidade de manutenção de estoque) é o seu identificador interno para cada produto distinto que você estoca. Cada variação que você precisa contar ou precificar separadamente — tamanho, cor, tamanho da embalagem — merece seu próprio SKU.
Use o GTIN do fabricante quando existir
A maioria dos produtos de marca possui um GTIN (Global Trade Item Number) emitido sob os padrões GS1 e impresso como código de barras — normalmente EAN-13 internacionalmente ou UPC-A (um GTIN de 12 dígitos) na América do Norte. A orientação da GS1 é clara de que um produto alterado deve receber um novo GTIN, e que as caixas externas geralmente carregam um GTIN diferente da unidade de consumo. Armazenar o GTIN em cada SKU significa que uma leitura no caixa ou no recebimento encontra o produto certo instantaneamente. Para uma comparação completa dos identificadores, veja SKU vs UPC vs EAN vs GTIN.
Etiquete produtos que não têm código de barras
Produtos a granel, artesanais ou reembalados precisam de códigos de barras internos. Gere-os a partir do cadastro do produto e imprima etiquetas, para que o código na prateleira sempre corresponda ao sistema. Veja etiquetas de código de barras e leitura de código de barras.
| Boas práticas de SKU | Por que isso importa |
|---|---|
| Um SKU por variação vendável | Contagens e reposições se tornam precisas |
| Nomenclatura consistente (Marca · Produto · Tamanho) | Busca mais rápida no caixa |
| Categoria e marca em cada SKU | Relatórios significativos e análise ABC |
| Preço de custo e de venda armazenados | Margens e valor de estoque visíveis |
| Sem códigos de barras duplicados | As leituras nunca pegam o produto errado |
Movimentações de estoque: toda mudança tem um motivo
O estoque só deve mudar por um motivo registrado. Os tipos de movimentação comuns são:
| Movimentação | Direção | Origem típica |
|---|---|---|
| Venda | − | Transação no PDV |
| Compra / entrega | + | Compra do fornecedor |
| Devolução do cliente (revendável) | + | Devolução no caixa |
| Baixa por dano / vencimento | − | Ajuste manual com motivo |
| Correção de contagem | + / − | Inventário cíclico ou contagem de estoque |
| Transferência ou uso interno | − | Ajuste manual com motivo |
Revisar o histórico de movimentações de um produto é a maneira mais rápida de explicar uma divergência. Um registro de atividades que documenta quem fez cada ajuste manual desencoraja alterações descuidadas ou desonestas — veja permissões de funcionários e registro de atividades.
Valoração de estoque e índices principais
Você precisa de um valor de estoque para sua contabilidade e para decisões. Os três métodos de custo comuns são:
- FIFO (primeiro a entrar, primeiro a sair): os custos de compra mais antigos são atribuídos primeiro às vendas.
- Custo médio ponderado: cada unidade carrega o custo médio de todas as unidades em estoque.
- Identificação específica: o custo real de cada item é rastreado — prático para produtos de alto valor e serializados.
Exemplo de custo médio ponderado: você tem 100 unidades compradas a $2,00 e recebe mais 50 a $2,30. O custo médio é (100 × 2,00 + 50 × 2,30) ÷ 150 = $315 ÷ 150 = $2,10 por unidade. Qual método você deve usar para fins fiscais depende do seu país, então confirme com seu contador.
Giro de estoque e dias de estoque
Giro de estoque = custo das mercadorias vendidas ÷ valor médio do estoque. Dias de estoque = 365 ÷ giro.
Exemplo: uma loja com $240.000 de custo das mercadorias vendidas em um ano e um valor médio de estoque de $40.000 tem um giro de 240.000 ÷ 40.000 = 6, ou cerca de 365 ÷ 6 ≈ 61 dias de estoque em mãos. Compare o número por categoria ao longo do tempo em vez de usar referências genéricas.
Reposição: decidir quando e quanto pedir
A pergunta central é simples — quando devo repor e quanto? A resposta padrão é o ponto de pedido: reponha quando o estoque cair para a demanda esperada durante o prazo de entrega (lead time) do fornecedor mais uma margem de segurança.
Ponto de pedido = demanda média diária × prazo de entrega (dias) + estoque de segurança. Nosso guia da fórmula do ponto de pedido explica o estoque de segurança com exemplos práticos.
Nem todo produto merece a mesma atenção. A análise ABC classifica os produtos pelo seu valor anual para que você aplique regras rígidas de reposição aos poucos itens que mais importam e regras mais simples à cauda longa. As listas de estoque baixo no seu PDV são um gatilho diário prático — veja controle de estoque.
Trabalhar com fornecedores
- Acompanhe os prazos de entrega reais, não os prometidos. O ponto de pedido depende deles.
- Registre os preços de compra em cada entrega para identificar aumentos de preço cedo.
- Observe a taxa de atendimento completo: com que frequência as entregas chegam completas e corretas.
- Combine como as entregas danificadas ou incompletas serão creditadas, e guarde as evidências.
- Mantenha uma segunda fonte para seus produtos mais importantes (classe A) sempre que possível.
Auditorias de estoque: contagens gerais e inventário cíclico
Mesmo com processos perfeitos, os registros se desviam por causa de erros de contagem, danos não registrados e furtos. Duas abordagens de auditoria mantêm tudo em ordem:
| Contagem geral de estoque | Inventário cíclico | |
|---|---|---|
| O que é contado | Tudo de uma vez | Um pequeno conjunto de SKUs por dia ou semana |
| Interrupção | Alta — muitas vezes exige fechar a loja | Baixa — feita durante a operação normal |
| Detecção de erros | Uma ou duas vezes por ano | Contínuo |
| Ideal para | Valoração no fim do ano | Precisão do dia a dia |
Muitos varejistas combinam as duas: inventário cíclico contínuo durante o ano e uma contagem geral no fim do ano. Nosso guia de inventário cíclico mostra como programar as contagens e medir a precisão, e o guia de prevenção de perdas de estoque explica como agir sobre as perdas que você encontrar.
Relatórios de estoque: os números a revisar
| Relatório | Pergunta que responde | Revisão |
|---|---|---|
| Lista de estoque baixo | O que preciso repor agora? | Diário |
| Vendas por produto / categoria | O que está girando? | Semanal |
| Valor do estoque por categoria | Onde está meu dinheiro parado? | Mensal |
| Produtos de baixo giro / sem vendas em 90 dias | O que devo dar desconto ou parar de comprar? | Mensal |
| Histórico de compras por fornecedor | Quanto eu paguei e quando? | Antes de cada pedido |
| Ajustes de contagem | Onde os registros estão se desviando? | Semanal |
Veja quais relatórios estão disponíveis em cada edição na página de relatórios e análises.
Planejamento para temporadas e promoções
A demanda média esconde os picos. Antes de uma temporada ou promoção, observe o mesmo período do ano passado, ajuste para mudanças conhecidas (novos produtos, mudanças de preço, eventos locais) e faça o pedido com antecedência suficiente para cobrir prazos de entrega (lead time) mais longos dos fornecedores em períodos de movimento. Depois do pico, revise o que foi vendido e o que sobrou; o estoque sazonal remanescente sai mais barato com uma remarcação planejada do que armazenado até o próximo ano.
Erros comuns de controle de estoque
- Registrar entregas com atraso. O estoque parece baixo, então você repõe o que já está no estoque.
- Corrigir contagens sem investigar. O mesmo erro se repete no mês seguinte.
- Gerenciar todos os produtos da mesma forma. O tempo gasto com itens C é tempo que não é gasto com itens A.
- Ignorar produtos de baixo giro. Estoque antigo prende dinheiro e espaço em prateleira que produtos de maior giro poderiam usar.
- Confiar na memória para os prazos de entrega dos fornecedores. Pontos de pedido baseados em suposições acabam no pior momento.
Checklist de controle de estoque no varejo
- Cada variação vendável tem seu próprio SKU, código de barras, categoria e preço de custo.
- As entregas são conferidas com o pedido e registradas no mesmo dia.
- Ajustes manuais de estoque sempre têm um motivo e um usuário.
- Itens com estoque baixo são revisados diariamente; pontos de pedido são definidos para os produtos principais.
- Os produtos são classificados em A/B/C e revisados pelo menos duas vezes por ano.
- O inventário cíclico é feito toda semana; as divergências são investigadas, não apenas corrigidas.
- Os produtos de baixo giro são revisados mensalmente.
- Os backups do banco de dados de estoque são feitos automaticamente.
Quer testar essas rotinas em um arquivo de estoque real? A edição gratuita inclui controle de estoque, leitura de código de barras e dados de demonstração.
Perguntas frequentes
O que é controle de estoque no varejo?
É o processo de pedir, receber, identificar, armazenar, contar e vender o estoque para que os produtos certos estejam disponíveis sem prender dinheiro demais em estoque.
Qual é a diferença entre um SKU e um GTIN?
Um SKU é o seu identificador interno de um produto que você estoca. Um GTIN é um número de produto globalmente único, geralmente atribuído pelo dono da marca sob os padrões GS1 e impresso como código de barras. Muitos varejistas armazenam o GTIN em cada SKU.
Como calculo o giro de estoque?
Divida o custo das mercadorias vendidas em um período pelo valor médio do estoque no mesmo período. Por exemplo, $240.000 ÷ $40.000 = 6 giros por ano.
Com que frequência devo contar o estoque?
A maioria dos varejistas usa inventário cíclico contínuo — itens de alto valor com mais frequência, itens de baixo valor com menos frequência — além de uma contagem geral no fim do ano, se exigido pela contabilidade.
Guias relacionados
- Fórmula do ponto de pedido
- Análise de estoque ABC
- Inventário cíclico
- Prevenção de perdas de estoque (quebra) no varejo
- O que é um sistema de PDV?